Монголбанкны алдагдал ба юанийн свопын өртөг
Төрөөс мөнгөний бодлогын талаар 2027 онд баримтлах үндсэн чиглэлийг Монголбанкнаас УИХ-д өргөн барьсан бөгөөд ирэх оны мөнгөний бодлогод туссан нэг онцлох асуудал нь Төв банкны алдагдлыг нөхөх байна. Монголбанкны хуримтлагдсан алдагдал яагаад 6.9 их наяд төгрөгт хүрэв? Энэ нь ямар үр дагавартай вэ?
Монголбанкны хуримтлагдсан алдагдал нь нэг удаагийн үйл ажиллагааны үр дүн бус, олон жилийн турш хуримтлагдсан санхүүгийн үр дагавар юм. Үүнд мөнгөний бодлогын хэрэгжилттэй холбоотой хүүгийн зардал, валютын ханш болон үнэлгээний өөрчлөлт, өмнөх онуудад хэрэгжүүлсэн төсвийн шинжтэй хөтөлбөрүүд зэрэг олон хүчин зүйл нөлөөлсөн.
Монгол Улс нь жижиг, нээлттэй эдийн засагтай бөгөөд валютын орох, гарах урсгалын нөлөөгөөр улирлын чанартайгаар ханшид өөрчлөлт гарч байдаг. Ялангуяа уул уурхайгаас дийлэнх орлого орж ирж харин эргээд төрөл бүрийн худалдан авалтаар валют гадагшилж байдаг. Тиймээс Төв банкнаас улирлын чанартай огцом хэлбэлзэл үүсэхээс сэргийлж, интервенц буюу зах зээлд үе үе оролцож ирсэн.
Харин Төв банк өөрөө 2012-2016 оны хооронд үнэ тогтворжуулах, орон сууцны нийлүүлэлт, актив чанаргүйдэх эрсдэлийг бууруулах, ACEM, "Сайн" гэх мэт хөтөлбөрүүдэд зориулж нийт 3.3 орчим их наяд төгрөгийг зэх зээлд нийлүүлсэн.
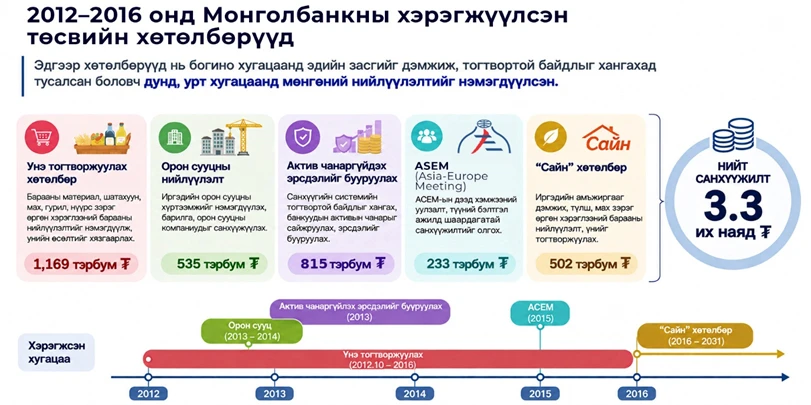
Эдгээр хөтөлбөрийн хүрээнд төгрөгийн эх үүсвэрийг эдийн засагт нийлүүлсэн нь богино хугацаанд эдийн засгийн идэвхжилийг дэмжсэн боловч дунд, урт хугацаанд мөнгөний нийлүүлэлтийг нэмэгдүүлж, валютын эрэлт болон төгрөгийн ханшид дарамт учруулах нэг хүчин зүйл болсон. Энэ нөхцөлд Монголбанк валютын зах зээлийн тогтвортой байдлыг хангах зорилгоор юань болон ам.долларын интервенц хийж байв.
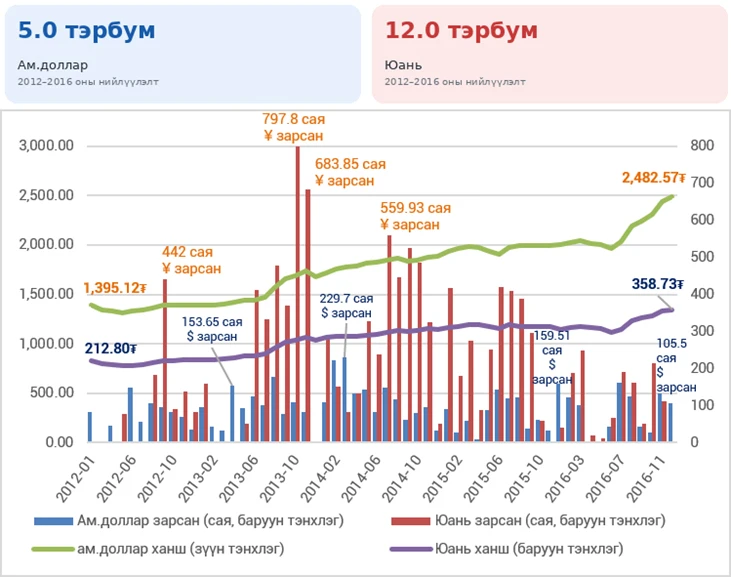
Юанийн ханш 2012-2016 онд чангарч байсан тул Монголбанк 2011 оны 5-р сард Хятадын Ардын банктай байгуулсан “Хятадын юань/монгол төгрөг солилцох своп хэлэлцээр”-ийн шугамыг ашигласан. Улмаар нийт 12 тэрбум юанийг Хятадын талаас үе шаттайгаар авч ашигласан. Уг эх үүсвэрийг валютын интервенцээр дамжуулан зах зээлд нийлүүлсэн. Нөгөөтээгүүр Монгол Улсын валютын гарах урсгал нэмэгдэж, харин орох урсгал буурснаар ам.долларт ч дарамт үүссэн тул ам.долларын интервенцийг давхар хийж байв.
Монголбанкны валютын дуудлага худалдааны статистикийг шүүж харвал 2012-2016 оны хооронд нийт 5 тэрбум ам.доллар, 12 тэрбум юанийг зах зээлд нийлүүлсэн байна.
Асуудал: Юанийн свопын хүүгийн төлбөр
Монголбанк Хятадын Ардын банктай байгуулсан своп хэлцлийн хугацааг гурван жил тутам сунгаж ирсэн. Харин 2023–2024 онд нийт 6 тэрбум юанийн үндсэн төлбөрийг эргэн төлснөөр 2025 оны эцсийн байдлаар ашиглалтын үлдэгдэл 6 тэрбум юань болж буурсан байна.
Своп хэлцлээр ашигласан юанийн эх үүсвэр нь үнэ төлбөргүй санхүүжилт биш бөгөөд үндсэн төлбөрийг эргэн төлөх, ашигласан эх үүсвэрт хүү төлөх нөхцөлтэй. Хүүгийн түвшин нь Шанхайн банк хоорондын захын хүү (SHIBOR) дээр 1.75 хувийг нэмсэнтэй тэнцүү байна. Иймд ашигласан юанийн үлдэгдэл болон SHIBOR-ийн түвшнээс хамааран Монголбанкны хүүгийн зардал өөрчлөгдөж байдаг. 2025 оны жилийн эцсийн байдлаар 6 тэрбум юанийн хүүг тооцвол 195 орчим сая юань болж байгаа бөгөөд энэ нь 99 орчим тэрбум төгрөг болж байна. Монголбанкны 2025 оны жилийн тайланг харвал энэ нь харьцангуй бодит дүн аж.
Үүнээс гадна юаниар илэрхийлэгдсэн өр төлбөрийн төгрөгөөрх үнэлгээнд валютын ханшийн өөрчлөлт нөлөөлдөг. Тухайлбал, Монголбанкны 2024 оны жилийн эцсийн санхүүгийн тайланд 6 тэрбум юанийн свопын ашиглалтын үлдэгдэл 2.85 их наяд төгрөгөөр бүртгэгдсэн бол 2025 оны эцэст үндсэн өрийн хэмжээ өөрчлөгдөөгүй боловч төгрөгөөр илэрхийлсэн дансны дүн 3.09 их наяд төгрөг болж өссөн байна.
Өөрөөр хэлбэл, юанийн үндсэн өрийн хэмжээ хэвээр байсан ч валютын ханшийн өөрчлөлтөөс шалтгаалан төгрөгөөр илэрхийлсэн өр төлбөрийн үнэлгээ нэг жилийн хугацаанд 241 орчим тэрбум төгрөгөөр нэмэгджээ. Энэ нь валютын өр төлбөртэй холбоотой ханшийн эрсдэл Төв банкны санхүүгийн үр дүнд хэрхэн нөлөөлж болохыг харуулж байна.
Шийдэл: Свопын өрийн үлдэгдлийг бууруулах, санхүүжилтийн өртгийг багасгах
Юанийн своп хэлцлийн ашиглалтын үлдэгдлийг бууруулах нь Төв банкны хүүгийн зардлыг бууруулахын зэрэгцээ валютын ханшийн өөрчлөлтөөс үүсэх үнэлгээний эрсдэлийг багасгах ач холбогдолтой. Монголбанк 2023–2024 онд нийт 6 тэрбум юанийн үндсэн төлбөрийг эргэн төлснөөр ашиглалтын үлдэгдлийг хоёр дахин бууруулсан нь энэ чиглэлийн бодит арга хэмжээ болсон.
Цаашид свопын үлдэгдлийг эдийн засгийн нөхцөл байдал, гадаад валютын нөөцийн хүрэлцээтэй байдалтай уялдуулан үе шаттай бууруулах, мөн гэрээний хүүгийн нөхцөлийг харилцан тохиролцох замаар санхүүжилтийн өртгийг багасгах боломжийг судлах шаардлагатай.
Төв банкны алдагдлыг бууруулах нь зөвхөн тайлан тэнцлийн үзүүлэлтийг сайжруулах асуудал биш юм. Харин мөнгөний бодлогыг хэрэгжүүлэх санхүүгийн чадавхыг хадгалах, валютын нөөцийн удирдлагын үр ашгийг нэмэгдүүлэх, урт хугацаанд төв банкны хараат бус, тогтвортой үйл ажиллагааг хангахтай салшгүй холбоотой.
Сургамж: Валютын дуудлага худалдаа ба Төв банкны алдагдал
Валютын зах зээлийн тогтвортой байдлыг хангах зорилгоор хийсэн интервенц нь тухайн үедээ ханшийн огцом хэлбэлзлийг зөөлрүүлэх ач холбогдолтой боловч түүнийг санхүүжүүлэх эх үүсвэрийн өртөг, валютын ханшийн өөрчлөлтөөс үүсэх үнэлгээний зөрүү нь Төв банкны санхүүгийн байдалд урт хугацааны дарамт учруулдаг. Иймд валютын интервенц хийхдээ зөвхөн тухайн үеийн зах зээлийн хэрэгцээг бус, санхүүжилтийн эх үүсвэр, өртөг, эргэн төлөлтийн нөхцөл болон валютын эрсдэлийг цогцоор нь тооцох шаардлагатай.
Н.БАТТҮШИГ
Mono.mn
Мэдээний нийтлэгч
Сэтгэгдэл бичих
Хүндэтгэлтэй, соёлтой хэлж бичихийг хүсье. Сэтгэгдлийг нийтлэлийг уншигчид шууд харна.
Сэтгэгдлүүд (0)
Одоогоор сэтгэгдэл байхгүй байна. Та хамгийн түрүүнд сэтгэгдэл үлдээнэ үү.