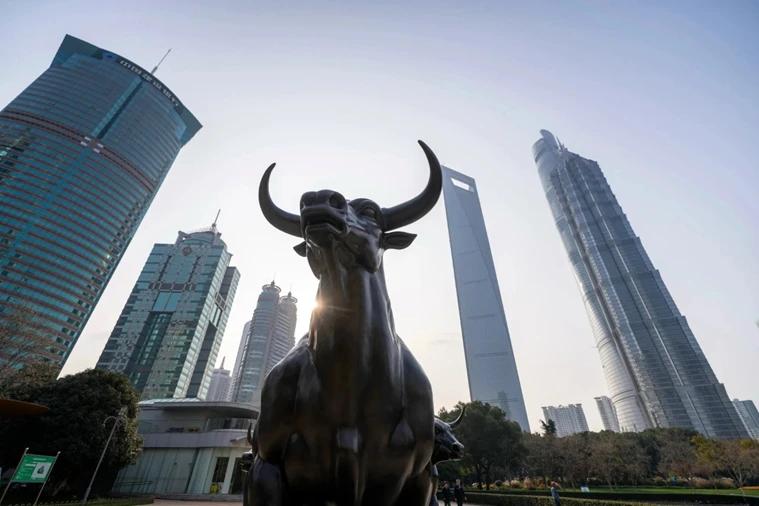
Хөрөнгийн зах зээл дэх Бээжингийн "шигшээ баг"
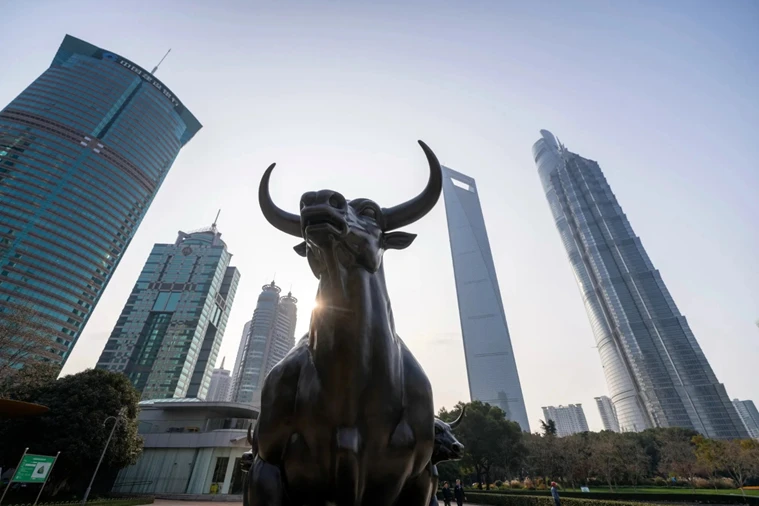
Хятадын Шанхай хотын Лужязуй (Lujiazui) санхүүгийн дүүрэгт байрлах бухын хөшөө.
Хятадын хөрөнгийн зах зээл Бээжингийн хүсэж байснаас илүү тогтворгүй, савлагаа ихтэй байсаар ирсэн. Засгийн газраас эдийн засгийн өсөлтийг үл хөдлөх хөрөнгө болон өрийн дарамтаас ангижруулж, технологи, инновац руу шилжүүлэхийг зорьж буй энэ үед уг асуудал улам бүр тулгамдсан шинжтэй болж байна. Эдийн засгийн шахалт эрчимжиж, АНУ-тай хийх стратегийн өрсөлдөөн ширүүсэж буй энэ үед компаниудыг санхүүжүүлэх, өрхийн санхүүгийн балансыг дэмжих, зах зээлийн итгэлийг бэхжүүлэхэд хувьцааны үүрэг оролцоо улам бүр нэмэгдэх хүлээлттэй байгаа юм.
Bloomberg (2026-11-06)
Энэ нь улсынхаа хөрөнгийн зах зээл савлагаатай байсан жилийн туршид эрх баригчид яагаад өсөлт, бууралтын аль алиных нь хэт туйлшралыг сааруулах зорилгоор төрийн дэмжлэгтэй "Үндэсний шигшээ баг"-ийг удаа дараа дайчилсныг тайлбарлана. 2026 оны эхний хагаст зах зээлийн хүчтэй өсөлтийн үеэр хувьцаагаа зарж байсан уг баг өдгөө зах зээл уналтад орохтой зэрэгцэн худалдан авалтаа дахин сэргээж эхэлсэн бололтой.
Эдгээр хөндлөнгийн оролцоо нь Хятадын хөрөнгийн зах зээл Засгийн газрын эдийн засаг, улс төрийн өргөн хүрээний зорилтуудтай хэр зэрэг нягт холбоотой байдгийг харуулж байна.
Засгийн газар яагаад Хятадын хөрөнгийн зах зээлийг хянахыг хүсдэг вэ?
Бээжингийн зүгээс тогтвортой, тогтмол өсөлттэй хөрөнгийн зах зээлийг Хятадын эдийн засгийн шилжилтийн амин чухал үндэс гэж үздэг. Зохицуулагч байгууллагуудын удаан хугацаанд хүсэж байсан "удаан бөгөөд тогтвортой өсөлттэй" зах зээл нь төрийн хэд хэдэн зорилтыг нэгэн зэрэг урагшлуулах юм. Энэ нь листингтэй компаниудын гол хувьцаа эзэмшигч болох орон нутгийн засаг захиргаанд өгөөж авчирч, банкуудад хэт их ачаалал өгөхгүйгээр технологийн компаниудыг санхүүжүүлж, хэрэглэгчдийн итгэлийг нэмэгдүүлэхээс гадна үл хөдлөх хөрөнгийн зах зээл уналттай байгаа үед хөрөнгө оруулагчид өөр хувилбар хайх тул "хөрөнгийн үр нөлөө"-г бий болгоно. Товчхондоо, Хятад улс өсөлтийн загвараа эдийн засгийн шинэ хөдөлгөгч хүчнүүд рүү чиглүүлэхийг хүсэж байгаа бол хувьцааны зах зээл нь энэхүү эвлүүлгийн чухал хэсэг юм.
Гэвч энэ стратеги хэрэгжихийн тулд Хятад улс хөрөнгийн зах зээлээ туйлдуулж ирсэн "хэт хөөсрөл ба огцом уналт"-ын мөчлөгөөс сэргийлэх ёстой. 2007 болон 2015 оны түүхэн уналтууд олон жижиг хөрөнгө оруулагчдыг зах зээлээс дайжхад хүргэсэн. Тэдгээрийн оролцоо маш чухал бөгөөд Хятад дахь 240 сая жижиглэнгийн арилжаалагчид өдөр тутмын арилжааны 60% орчмыг бүрдүүлдэг. Хятадын үнэт цаасны зохицуулах хорооны тооцоолсноор, 2025 оны эцэст өрхийн хөрөнгийн 15% орчим нь хувьцаа болон хамтын санд байршиж байжээ.
Бээжин мөн тэтгэврийн сан, даатгалын компаниуд зэрэг урт хугацааны капиталыг зах зээлд татахыг хүсэж байна. Эдгээр шалтгааны улмаас эрх баригчид зах зээлийн сандралын үед алдагдлыг зөөлрүүлж, өсөлтийн үед хэт хөөсрөлийг сааруулахын тулд "Үндэсний шигшээ баг"-аа ашиглан оролцоход бэлэн байдаг.
Хятадын "Үндэсний шигшээ баг" гэж юу вэ?
Энэхүү нэр томьёо нь зах зээлийн савлагааны үед хувьцаа худалдаж авах эсвэл зарах зорилгоор эрх баригчдын дайчилж болох төрийн хамааралтай институциудыг хэлдэг. Коммунист намын албан ёсны баримт бичгүүдэд ховор хэрэглэгддэг ч олон улсын хэвлэл мэдээллийн хэрэгслүүд болон институционоль хөрөнгө оруулагчид үүнийг өргөнөөр ашигладаг.
"Goldman Sachs"-ын тооцоолсноор, 2025 оны гуравдугаар улирлын эцэст "Үндэсний шигшээ баг" 6 их наяд юань ($863 тэрбум) орчмын үнэ бүхий Хятадын хувьцааг эзэмшиж байсан нь дотоодын хөрөнгийн зах зээлийн нийт үнэлгээний багцаагаар 6 хувьтай тэнцэж байна.
2023 оноос хойш ихэнх зохицуулах үйл ажиллагааг Хятадын баялгийн сангийн охин компани болох, Сангийн яамны шууд дэмжлэгтэй "Central Huijin Investment Ltd." удирдан явуулж ирсэн. "Huijin" нь дотоодын биржээр арилжаалагддаг сангуудын (ETF) хамгийн том эзэмшигчдийн нэг болсон юм. 2008 оноос хойш идэвхтэй ажиллаж буй тус компани хөрөнгийн зах зээлийн "хэвийн бус хэлбэлзэл"-ийг зөөлрүүлэхийн тулд шийдвэртэй арга хэмжээ авахаа амласаар ирсэн.
Төрийн өмчит хамгийн том компаниудыг удирддаг Төрийн өмчийн хяналт, удирдлагын хорооны (SASAC) харьяа "China Reform Holdings Corp." болон "China Chengtong Holdings Group Ltd." зэрэг төрийн бусад аж ахуйн нэгжүүд мөн төрийн нөөцийг дайчлах үүрэг хүлээдэг боловч тэдний ETF дахь шууд оролцоо харьцангуй хязгаарлагдмал байна.
"Үндэсний шигшээ баг"-ийн бүрэлдэхүүнд багтдаг байгууллагуудын албан ёсны жагсаалт байдаггүй ч дараах байгууллагуудыг нийтлэг дурддаг. Үүнд:
China Securities Finance: Брокеруудын маржин арилжааны бизнесийг санхүүжүүлэх зорилгоор 2011 онд байгуулагдсан. Энэ байгууллага 2015 оны зах зээлийг аврах ажиллагаанд төвлөрсөн үүрэг гүйцэтгэсэн.
Валютын хэрэг эрхлэх газар (SAFE): Хятадын гадаад валютын зохицуулагч бөгөөд төрийн хяналтын дансуудаар дамжуулан дотоодын хөрөнгө рүү капитал чиглүүлэх чадвартай. Түүний хөрөнгө оруулалтын гурван платформ 2015 онд зах зээлийг тогтворжуулахад оролцсон боловч хожим зах зээлээс гарсан.
Нийгмийн хамгааллын үндэсний сан: Урт хугацааны үүргийнхээ хүрээнд хувьцаанд хөрөнгө оруулдаг тус улсын нийтийн тэтгэврийн сан бөгөөд савлагаатай үед хөрөнгө оруулалтын хуваарилалтаа нэмэгдүүлэх боломжтой.
Хэвлэмэл схем (микрочип) үйлдвэрлэлийн үндэсний хөрөнгө оруулалтын сан: Капиталыг эргэлтэд оруулж, зах зээлийг тогтворжуулахын тулд эхний шатны хөрөнгө оруулалтын дараа эзэмшиж буй хувьцаагаа зарах чадамжтай төрийн дэмжлэгтэй үйлдвэрлэлийн сан.
Төрийн дэмжлэгтэй брокерууд, даатгалын компаниуд болон хамтын сангууд: Тэд арилжаа хийх хугацаагаа зохицуулалтын удирдамжтай нийцүүлж болно. Тэднийг өргөн утгаар нь "Үндэсний шигшээ баг"-ийн хэсэг гэж үздэг.
Тэд зах зээлд хэрхэн хөндлөнгийн оролцоо хийдэг вэ?
Интервенц буюу хөндлөнгийн оролцоо нь ихэвчлэн зах зээлийн хямрал эсвэл улс төрийн эгзэгтэй цаг үед хэдэн өдөр эсвэл хэдэн долоо хоногоор үргэлжилдэг. Ойрын үеийн жишээ гэвэл 2024 оны эхээр Хятадын эдийн засагт үүссэн зах зээлийн уналт, мөн 2025 оны дөрөвдүгээр сард АНУ-ын тарифаас үүдэлтэй тогтворгүй байдлыг нэрлэж болно.
Гэхдээ "Үндэсний шигшээ баг" зөвхөн хөрөнгийн зах зээл унах үед л оролцдоггүй. Нэгдүгээр сард тэд хүчтэй өсөлтийг сааруулахын тулд хувьцаагаа зарж эхэлсэн бөгөөд "Bloomberg Intelligence"-ийн мэдээлснээр зургаадугаар сарын эцэс гэхэд $231 тэрбум босгожээ. Тэд долдугаар сард дэлхийн технологийн салбарын хувьцааны уналтын үеэр буцаад худалдан авах горимд шилжиж, түүнээс хойш байр сууриа дахин бэхжүүлж байна.
Ашигладаг арга нь маш энгийн. Тэд бэлэн мөнгөний зах зээл дээр ETF-үүдийг арилжаалдаг. Гол бай нь цэнхэр чипүүдийн "CSI 300 Index", технологи давамгайлсан "ChiNext Index", мөн "CSI 500", "CSI 1000" зэрэг жижиг үнэлгээтэй компаниудын индексүүд болон салбарын онцлогтой бүтээгдэхүүнүүд байдаг. Энэ онд мэдээлэл ил тод байдлын журамд өөрчлөлт орсноор тэдний үйл ажиллагааг хянахад илүү төвөгтэй болсон ч ETF-ийн ер бусын том хэмжээний, синхрончлогдсон урсгалууд нь үүнийг тааварлах сэжүүр болдог.
"Huijin" нь зөвхөн оролцоо хийхээ мэдэгдэх замаар ч зах зээлд нөлөөлөх чадвартай. Тэд арилжааныхаа талаар ховорхон ярьдаг тул арилжааны үйл ажиллагаагаа олон нийтэд албан ёсоор батлах эсвэл цаашид ч үргэлжлэх дохио өгөх нь дамын наймааны алхмуудыг зогсоож чаддаг.
Хөндлөнгийн оролцоо үр дүнгээ өгдөг үү?
Энэ нь цаг хугацааны хүрээнээс хамаарна. "Huijin"-ийн ETF арилжаа нь ихэвчлэн тухайн өдөртөө шууд нөлөө үзүүлж, алдагдлыг хурдан нөхөх эсвэл ашгийн хэт өсөлтийг хязгаарладаг. Гэвч эдгээр үр нөлөө нь ихэвчлэн богино настай бөгөөд заримдаа хэдхэн минутын дотор замхардаг. Зах зээлд тогтвортой өөрчлөлт бий болгохын тулд "Үндэсний шигшээ баг"-ийн хэдэн өдөр эсвэл хэдэн долоо хоногийн үйл ажиллагаа шаардагддаг бөгөөд энэ нь зөвхөн интервенцээр дангаараа шийдэгдэх нь ховор.
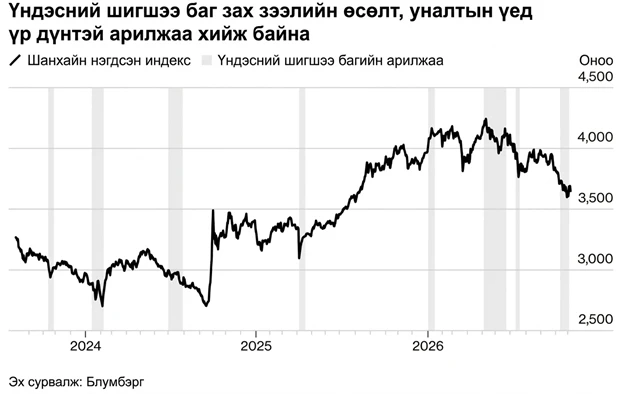
Хэрэв зорилго нь зөвхөн савлагааг хязгаарлах бол хөндлөнгийн оролцоо үр дүнтэй байж болно. Жишээлбэл 2026 оны эхээр төрийн худалдан авалт эхэлсний дараа Шанхайн нэгдсэн индексийн хэлбэлзэл эрс нарийсаж, богино хугацааны тогтворгүй байдал түүхэн дэх хамгийн доод түвшинд дөхөж очсон.
Гэсэн хэдий ч урт хугацааны нөлөөллийн хувьд арилжаа биш, харин бодлого зах зээлийн чиг хандлагыг тодорхойлдог. "Үндэсний шигшээ баг" 2023, 2024 онуудад хувьцааг удаа дараа худалдаж авсан ч эцэст нь уналтыг зогсоосон зүйл нь Бээжингийн өсөлтийг дэмжих, хөрөнгийн зах зээлийн үүргийг нэмэгдүүлэх чиглэлд хийсэн бодлогын томоохон шилжилт байсан юм.
Энэ нь хөндлөнгийн оролцоог утгагүй гэсэн үг биш юм. Харин ч энэ нь бодлогын өргөн хүрээний стратегийн нэг хэсэг болж, албан ёсны зорилгыг бататгах, бодлогын өөрчлөлтийн үр нөлөө гарах хүртэл цаг хугацаа хожих хамгийн үр дүнтэй арга хэрэгсэл болдог.
Бусад орнууд хөрөнгийн зах зээлээ тэтгэдэг үү?
Тэгдэг. Азийн хөгжлийн банкны хүрээлэнгийн мэдээлснээр, Японы Төв банк 2002-2004 онд, мөн 2009-2010 онуудад санхүүгийн системийг тогтворжуулахын тулд банкны хувьцаанд 2.4 их наяд иен ($16.3 тэрбум) зарцуулсан байна. Ойрын үед тэд эдийн засгийг дэмжих хөтөлбөрийнхөө хүрээнд ETF худалдаж авсан. 1998 онд Хонконгын Засгийн газар зах зээлийн сүйрлийг зогсоохын тулд тэрбум долларын хувьцаа худалдаж авч байв. Тайвань, Өмнөд Солонгос зэрэг улсууд ч хувьцааг дэмжих зорилгоор улсын санг дайчилж байсан түүхтэй.
Хятадыг бусдаас ялгаж буй зүйл бол цар хүрээ юм. Хятад улс 2015 оны зах зээлийн сүйрлээс сэргийлэхийн тулд 3 их наяд юань хүртэлх зээлийн хөрөнгийг ашиглах боломжтой байсан гэгддэг. 2025 оны дөрөвдүгээр сард Засгийн газраас Хятадын Ардын Банк болон бусад санхүүжилтийн эх үүсвэрээс хязгааргүй хөрвөх чадварыг татах боломжтой гэдгээ мэдэгдсэн. Өрхийн санхүүгийн баланс болон АНУ-тай хийх технологийн өрсөлдөөнд хувьцааны гүйцэтгэх үүрэг улам нэмэгдэхийн хэрээр "Үндэсний шигшээ баг"-ийн нөлөө буурах биш, харин ч өсөх хүлээлттэй байна.
Г.Пүрэвсүх
Гадаад мэдээний тоймч
Сэтгэгдэл бичих
Хүндэтгэлтэй, соёлтой хэлж бичихийг хүсье. Сэтгэгдлийг нийтлэлийг уншигчид шууд харна.
Сэтгэгдлүүд (0)
Одоогоор сэтгэгдэл байхгүй байна. Та хамгийн түрүүнд сэтгэгдэл үлдээнэ үү.