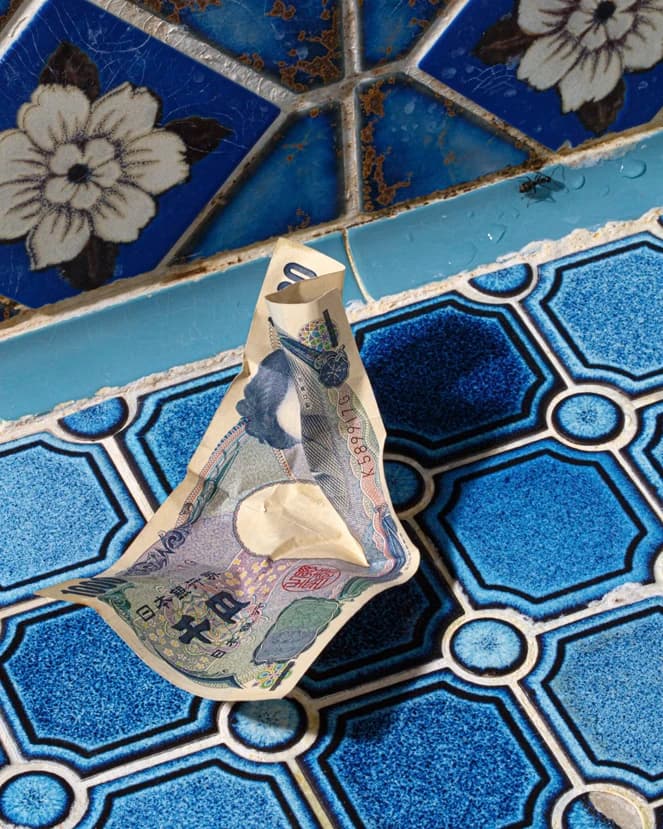
Вашингтоныг "дарамтлах" Японы шинэ аюул
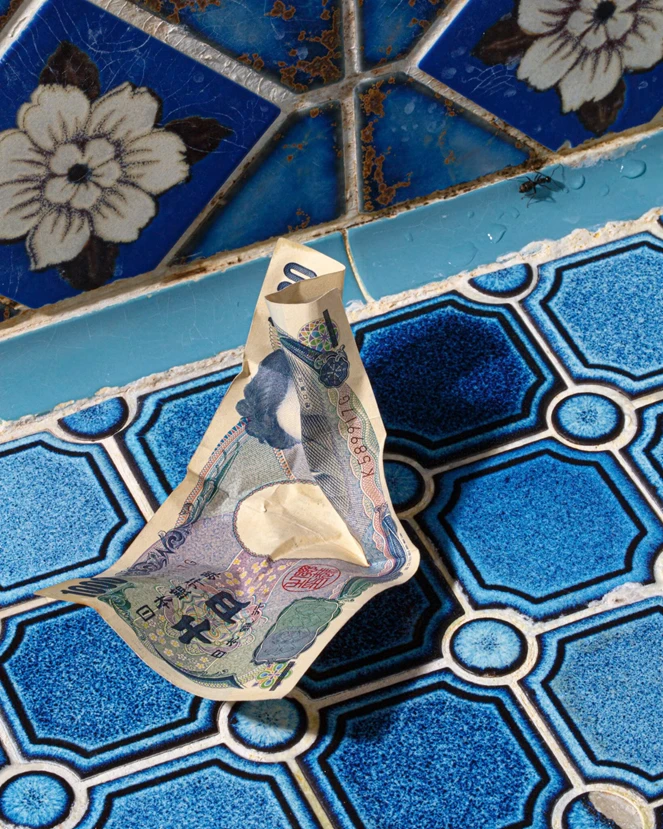
Японы эдийн засаг гуч гаруй жил үргэлжилсэн зогсонги байдлын эцэст эргэн сэргэж байна. Энэ нь угтаа сайн мэдээ боловч АНУ болон Трампын засаг захиргааны бодлого боловсруулагчдын хувьд нөхцөл байдлыг нэлээд хүндрүүлэх сөрөг талтай. Энэ нь Японы $7.6 триллионы бондын зах зээл юм.
The New York Times (2026-09-28)
Сүүлийн гучин жилийн турш Японы хөрөнгө оруулагчид эдийн засгийн зогсонги байдалтайгаа эвлэрч, илүү өндөр өгөөж хайн хөрөнгө, мөнгөө хилийн чанадад байршуулж ирсэн. Тэгвэл өнөөдөр эдийн засгийн өсөлт болон төсвийн алдагдал нэмэгдсэнтэй холбоотойгоор Японы Засгийн газрын бондын хүү сүүлийн 30 жилд байгаагүй өндөр түвшинд хүрч өслөө. Энэ нь хөрөнгө оруулагчид капитал болон мөнгөн хөрөнгөө эх орон руугаа татах боломжийг нээж байгаа бөгөөд улмаар дэлхийн санхүүгийн зах зээлд томоохон хямрал дагуулах эрсдэлтэй юм. Уг эрсдэлийн далайц өндөр тул АНУ-ын Сангийн яамнаас хэдийнэ хэд хэдэн интервенц хийхэд хүргэжээ.
Бүх зүйл 1990 оноос эхтэй. Японы хөөсөрсөн эдийн засаг хагарч, түүнийг дагасан урт хугацааны хямрал эхэлснээр тус улсын компаниуд хөрөнгө оруулалт хийхээс татгалзан бэлэн мөнгөө хадгалах болов. Японы Төв банк эдийн засгаа сэргээхийн тулд богино хугацаат хүүг 1990 оны 6 хувийн оргил түвшнээс бараг тэглэх хүртэл огцом бууруулсан юм.
Гэвч энэ нь айл, өрхүүдийг хадгалсан мөнгөө зарцуулахад хангалттай сэргэлт болж чадсангүй. Харин ч иргэд үнэ цаашид ч буурна гэж хүлээх болов. Төв банк туршилтаа үргэлжлүүлж, Засгийн газрын асар их хэмжээний бонд худалдан авах буюу зөөлөн хүчний бодлого явуулж, улмаар 2016 онд сөрөг хүүгийн бодлогод шилжлээ. Японы 10 жилийн хугацаатай бондын өгөөж 0.1 орчим хувьтай эргэлдэж байх үед АНУ-ын ижил хугацаатай засгийн газрын бондын хүү 2.35 хувьтай байлаа.
Үүний бодит үр дүнд Япон улс иргэд болон компаниудад өөрийн валютыг зээлэхэд нь зориулж мөнгө төлдөг болсон юм. Хөрөнгө оруулагчид иенээр зээл авч, түүгээрээ АНУ-ын бонд гэх мэт гадаад хөрөнгийг худалдан авдаг байв. Зах зээлд ямар ч өөрчлөлт гарахгүй байсан ч зээлийн өртөг болон худалдан авсан бондын өгөөжийн зөрүүгээс ашиг олох боломжтой байв. Санхүүгийн шинжээчид үүнийг carry trade буюу зөрүүний арилжаа гэж нэрлэдэг.
Олон жилийн турш иен ийм аргаар дэлхийн өнцөг булан бүрд валют, бонд, хувьцааны хөрөнгө оруулалтыг санхүүжүүлсээр иржээ. Бусад орны өгөөж илүү сонирхолтой хэвээр байх тусам энэ арилжааны хэмжээ нэмэгдсээр байв. АНУ-ын Сангийн яамны тооцоогоор 2025 оны дунд үеийн байдлаар Японы хөрөнгө оруулагчид АНУ-ын $2.8 триллионын хувьцаа, бонд болон бусад хөрөнгийг эзэмшиж байжээ.
Энэхүү үйл явц эргэх нь цунами цохихоос өмнө далайн давалгаа ухрахтай агаар нэг юм. Үүний анхны дохио 2024 онд ажиглагдсан. Тухайн оны 7 дугаар сард АНУ-ын Засгийн газрын бондын өгөөж Японыхоос 3 гаруй хувиар өндөр байв. Хөрөнгө оруулагчид иен зээлж, түүнийгээ доллараар сольж АНУ-ын бонд худалдан авч байлаа. Иений энэхүү их хэмжээний борлуулалт нь үндэсний валютыг сулруулж, бодлого тодорхойлогчдын сэтгэлийг чилээж эхлэв. Иен сулрах нь экспортод ашигтай ч импортын барааны үнэ өсдөг тул өрх гэрүүдэд хүндээр тусдаг.
Тиймээс Японы Сангийн яам иений уналтыг зогсоохоор интервенц хийж, Японы төв банк хүүгээ нэмэн, цаашид бондын худалдан авалтаа бууруулахаа зарлав. Энэхүү алхам нь кэрри трейдийн логикийг орвонгоор нь эргүүлж, хөрөнгө оруулагчид зах зээлээс гарч эхэлсэн юм.
АНУ-тай холбоотой тааруу мэдээлэл гарч, Холбооны нөөцийн сан хүүгээ бууруулж магадгүй гэсэн хүлээлт үүссэнээр 2024 оны 8 дугаар сарын 5-нд жинхэнэ цунамид нэрвэгдлээ. Японы "Nikkei" индекс нэг өдрийн дотор 12.4 хувиар унасан нь 1987 оны Уолл Стритийн хямралаас хойших хамгийн том уналт байв. "S&P 500" индекс ч мөн 3 хувиар буурчээ.
Өнөөгийн нөхцөл байдлыг харвал Япон болон АНУ-ын бодлого тодорхойлогчид тун нарийн хилийн дээсэн дээгүүр алхаж байна. Хоёр улсын Засгийн газар батлан хамгаалах болон дэд бүтцэд илүү их мөнгө зарцуулж байгаа нь улсын өрийг нэмэгдүүлж байна. Нөгөөтэйгүүр, өндөр инфляци нь Төв банкнуудыг хүүгээ өсгөхөд хүргэж байгаа бөгөөд энэ нь орон сууцны болон автомашины зээлийн өртгийг нэмэгдүүлж, эдийн засгийн өсөлтийг сааруулах эрсдэлтэй юм.
Японы Сангийн сайд 7 дугаар сард нэгэн шийдэл санал болгосон нь 2.1 триллион ам.долларын хөрөнгө бүхий Тэтгэврийн хөрөнгө оруулалтын сангаасаа гадаад бондуудаа зарж, эх орныхоо бондыг худалдан авах тухай байв. Энэ нь их хэмжээний доллар зарна гэсэн үг буюу кэрри трейдийг эсрэгээр нь хийнэ гэсэн үг юм. Уг алхам нь Японы өсөлтийг сааруулахгүйгээр бондын өгөөжийг бууруулахад туслах аж.
Гэвч энэ нь АНУ-д сөргөөр тусч, Сангийн яамны бондын өгөөжийг нэмэгдүүлж, долларыг сулруулах эрсдэлтэй. Тиймээс АНУ-ын Сангийн сайд Скотт Бессент Японыг АНУ-ын бондыг зарах шаардлагагүйгээр тулгамдсан асуудлаа шийдвэрлэх арга замыг хайхад тодорхой хэлбэрээр оролцож байна.
Эдгээр арга хэмжээ хэрэгжсэн ч хөрөнгө оруулагчид мөнгөө АНУ-аас татаж, Япон руу буцаах эрсдэл хэвээр байна. Японы хөрөнгийн бирж энэ онд 30 орчим хувиар өссөн нь S&P 500-ийн өсөлтөөс хоёр дахин өндөр үзүүлэлт юм. Мөн Засгийн газрын бондын өгөөж сүүлийн хэдэн арван жилд анх удаа 3 хувьд дөхөж ирэв. Хөрөнгө оруулагчид мөнгөө нэг шөнийн дотор татахгүй ч дотоодын зах зээл нь сонирхолтой болох тусам хөрөнгийн урсгал аажмаар эх орон руугаа чиглэх аюултай.
Олон жилийн турш арилжаачид Японы бондын өгөөж хэзээ өсөхийг таах гэж тооцоолоод бүтэлгүйтдэг байсан тул уг арилжааг бэлэвсэн эхнэр үлдээгч гэж хочилдог байв. Хэрэв энэ их капиталаа эргүүлэн татах үйл явц жинхэнэ утгаараа эхэлбэл, санхүүгийн зах зээлд дахин их хэмжээний хохирол дагуулахгүй байгаасай хэмээн сонор сэрэмжтэй байх шаардлагатай байна.
Г.Пүрэвсүх
Гадаад мэдээний тоймч
Сэтгэгдэл бичих
Хүндэтгэлтэй, соёлтой хэлж бичихийг хүсье. Сэтгэгдлийг нийтлэлийг уншигчид шууд харна.
Сэтгэгдлүүд (0)
Одоогоор сэтгэгдэл байхгүй байна. Та хамгийн түрүүнд сэтгэгдэл үлдээнэ үү.